A New Flyer árnyékában: miért várnak új versenytársat az amerikai buszpiacon?
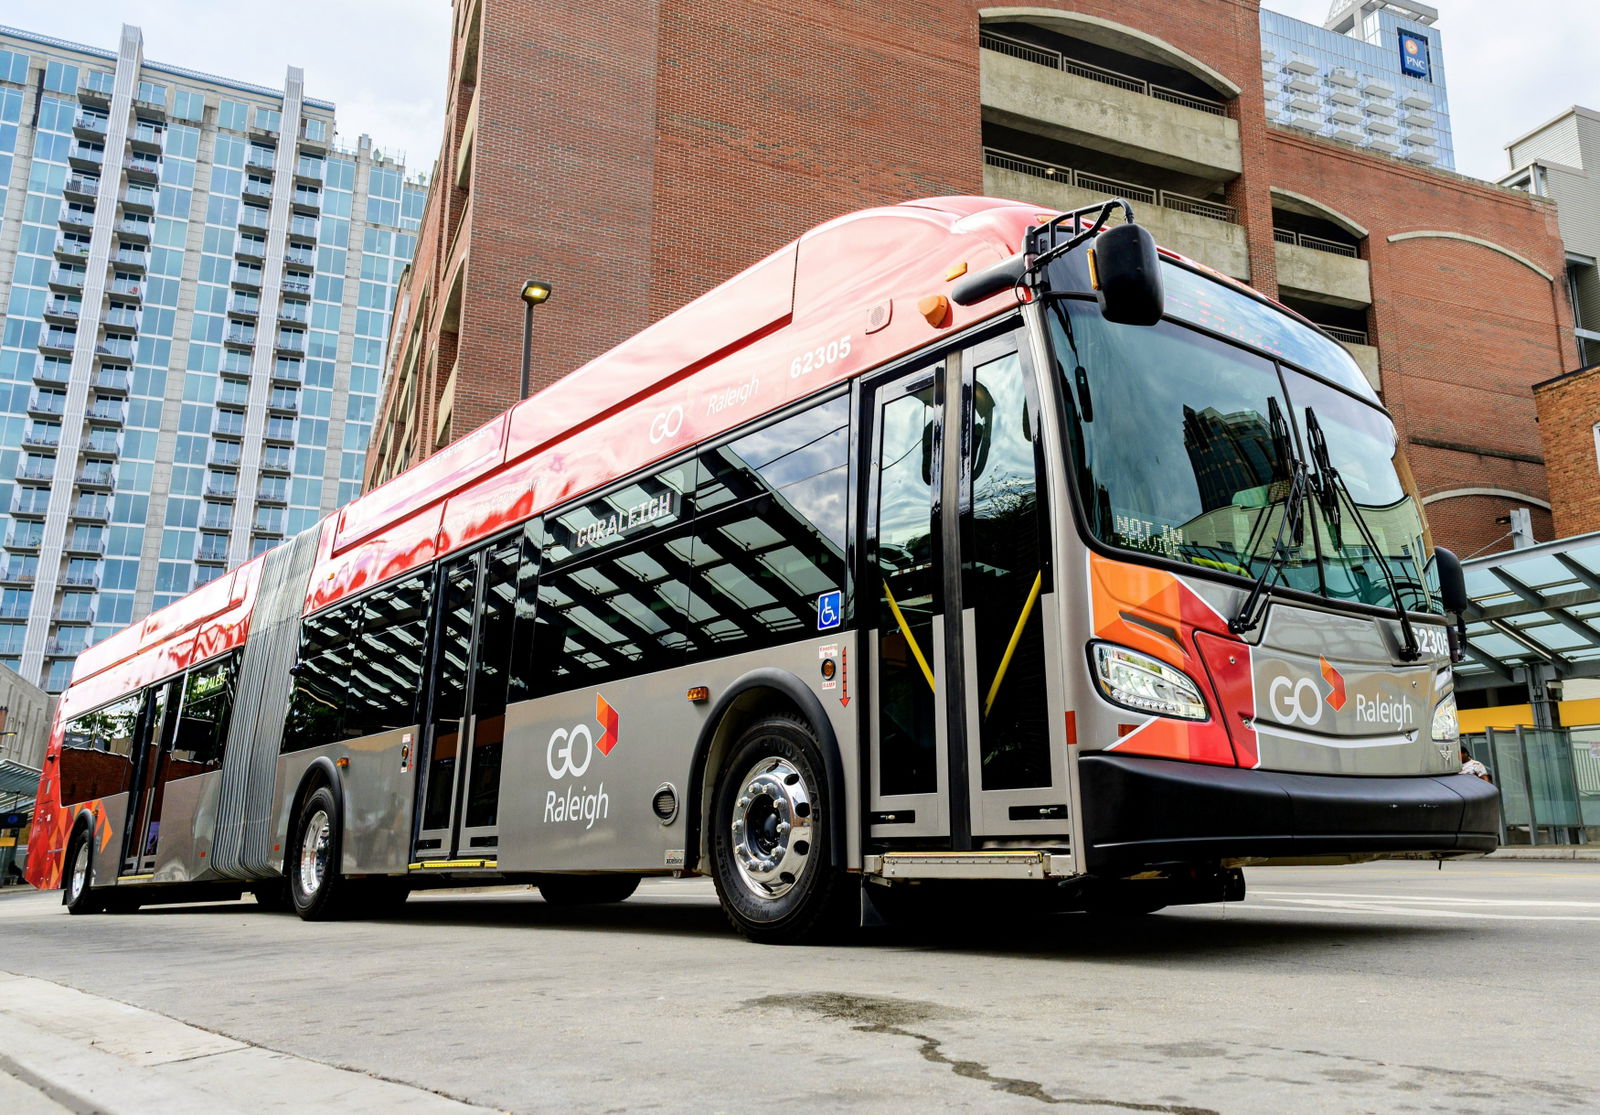
Az észak-amerikai autóbuszpiac az elmúlt években jelentős átalakuláson ment keresztül. Miközben az elektromos hajtású járművek térnyerése új lehetőségeket teremtett a gyártók számára, a potenciális beszállítók köre fokozatosan beszűkült, ami egyre komolyabb kihívás elé állítja a közlekedési társaságokat. A folyamat egyik legnagyobb nyertese a New Flyer lett, amely mára meghatározó szereplővé vált az Egyesült Államok városi autóbuszpiacán, különösen a csuklós járművek szegmensében. A kialakult helyzet azonban a megrendelők számára korántsem feltétlenül kedvező. Egy San Franciscó-i közlekedési hatóság által még 2025 szeptemberében készített hivatalos előterjesztés például szokatlan nyíltsággal mutat rá a korlátozott verseny következményeire, és egyértelművé teszi, hogy a Solaris észak-amerikai megjelenését nem pusztán új beszerzési lehetőségként, hanem a piaci verseny erősítésének egyik lehetséges eszközeként értékeli.
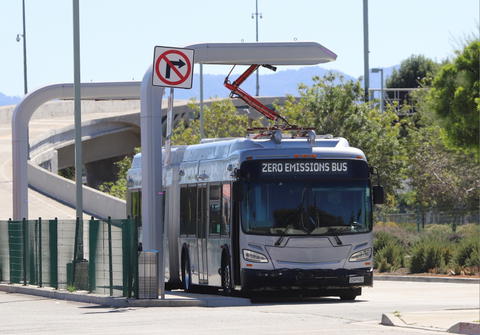
A San Francisco Municipal Transportation Agency (SFMTA) 2025. szeptember 3-i prezentációja eredetileg hat Solaris elektromos autóbusz beszerzésének jóváhagyását készítette elő. A szerződést később, szeptember 12-én jóvá is hagyták. A dokumentum azonban jóval túlmutat az adott megrendelésen, hiszen részletesen ismerteti azokat a piaci körülményeket is, amelyek miatt az amerikai közlekedési hatóság indokoltnak tartotta egy új európai gyártó bevonását. Az anyag egyik legfigyelemreméltóbb megállapítása szerint a New Flyer akkoriban az egyetlen életképes beszállítója volt a 60 láb, vagyis mintegy 18,3 méter hosszú csuklós autóbuszoknak, járműveit pedig drágának ítélték. Az SFMTA ezért kifejezetten azt a célt fogalmazta meg, hogy a jövőbeni beszerzések során több gyártó között teremtsen versenyt, mérsékelve ezzel a beszerzési költségeket.
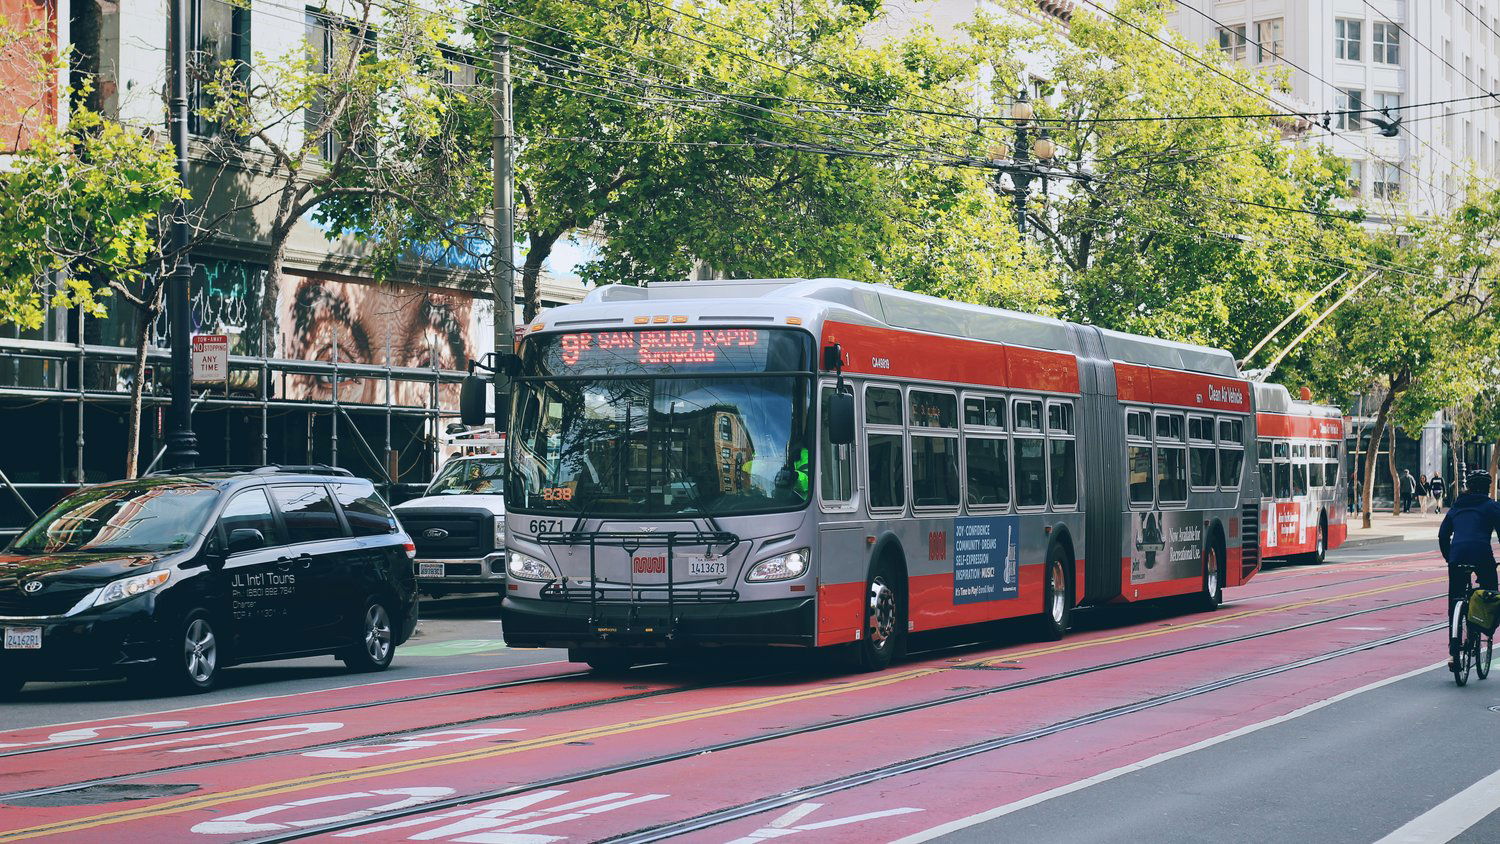
Ez a megállapítás különösen figyelemre méltó annak fényében, hogy nem egy versenytárs vagy piaci elemző kritikájáról van szó, hanem egy jelentős amerikai közlekedési szolgáltató saját helyzetértékeléséről. A hatóság lényegében azt ismerte el, hogy a rendelkezésére álló gyártói kínálat nem biztosít megfelelő versenyhelyzetet, különösen a nagy befogadóképességű, csuklós elektromos autóbuszok piacán.
Beszűkülő gyártói kör, növekvő kiszolgáltatottság
Az amerikai autóbuszgyártás problémái nem egyik napról a másikra alakultak ki. A piac az elmúlt másfél évtizedben több jelentős szereplőt is elveszített, miközben az elektromos átállás egyre nagyobb beruházásokat, új gyártástechnológiákat és jelentős fejlesztési kapacitásokat követelt meg a vállalatoktól. A helyzetet tovább súlyosbították a koronavírus-járvány következményei, az ellátási láncok zavarai, valamint a gyártókra nehezedő pénzügyi nyomás.
A korábban a Daimler érdekeltségébe tartozó Orion 2013-ban végleg felhagyott az autóbuszgyártással, a kanadai Nova Bus pedig 2023-ban jelentette be amerikai gyártási tevékenységének fokozatos megszüntetését. Utóbbi ugyanakkor nem vonult ki teljesen az Egyesült Államok piacáról, hiszen kanadai üzemeiből továbbra is kiszolgálhat amerikai megrendelőket. A Proterra 2023-as csődeljárása és autóbuszgyártó üzletágának későbbi értékesítése ugyancsak bizonytalanságot teremtett, miközben az ElDorado National California (ENC) korábbi működésének megszakadása szintén tovább szűkítette az elérhető kínálatot. Az ENC azonban időközben új tulajdonosi háttérrel visszatért a piacra, és 2026 szeptemberében már egy 220 darabos, mintegy 337,7 millió dollár értékű elektromosautóbusz-megrendelést is elnyert a Los Angeles-i Metrótól. Ez arra utal, hogy az amerikai gyártói kínálat ismét bővülhet, bár a korábbi versenyhelyzet helyreállításához a gyártási kapacitások tényleges felfuttatására is szükség lesz.
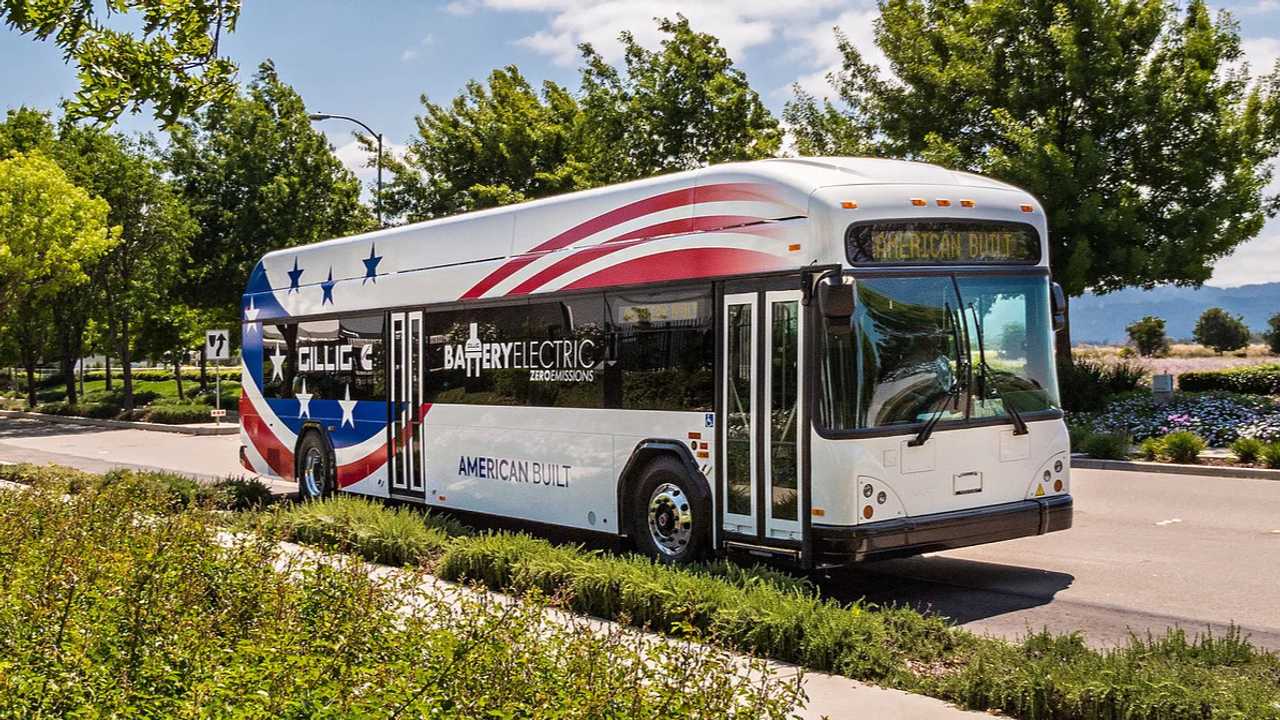
A folyamat eredményeként a szövetségi támogatással megvalósuló amerikai autóbuszbeszerzések piacán a New Flyer és a Gillig vált a két meghatározó gyártó. A helyzet súlyosságát az Egyesült Államok számvevőszéke, a Government Accountability Office (GAO) is vizsgálta. Egy 2025-ben közzétett jelentésében arra figyelmeztetett, hogy a korlátozott gyártói kínálat már a közlekedési társaságok flottamegújítási programjait is veszélyeztetheti. Egyes szolgáltatók akár kétéves szállítási idővel számoltak, ami különösen az elektromos átállásra vonatkozó, határidőhöz kötött vállalások teljesítését nehezítheti meg.
A GAO által ismertetett adatok szerint a New Flyer és a Gillig 2024-re becsült együttes termelése mintegy 2350 autóbuszt tett ki, valamennyi hajtásmódot figyelembe véve. A két vállalat hosszabb távon együttesen akár évi 4800 jármű előállítását is lehetségesnek tartotta, ez azonban becsült kapacitásnövelési lehetőség volt, nem ténylegesen elért termelési volumen. A probléma tehát nem kizárólag a gyártókapacitások nagyságából adódik, hanem abból is, hogy a közlekedési társaságok rendkívül kevés alternatíva közül választhatnak.
A New Flyer különösen erős helyzetben van
A New Flyer piaci pozícióját nem csupán saját gyártókapacitása, hanem az észak-amerikai autóbuszipar korábbi konszolidációja is erősítette. Ennek egyik meghatározó állomása a magyar gyökerekkel rendelkező North American Bus Industries (NABI) 2013-as felvásárlása volt, amelyre a New Flyer akkori elnök-vezérigazgatója, Paul Soubry szerint már régóta törekedett. A mintegy 80 millió dollárért megszerzett NABI ekkor még jelentős gyártókapacitással és kiterjedt ügyfélkörrel rendelkezett: az akvizíciót megelőző tizenkét hónapban 582 buszegyenértékes járművet értékesített, megrendelésállománya pedig 1579 buszegyenértéket tett ki, amelyből 593 darab biztos megrendelés volt. A vállalat 1992-es újjászervezése óta több ezer autóbuszt értékesített, a felvásárlás időpontjában pedig mintegy 7500 NABI-jármű közlekedett az észak-amerikai utakon.
Bár a New Flyer a tranzakció bejelentésekor még a két vállalat termékkínálatának összehangolását, a gyártókapacitások hatékonyabb kihasználását és az ügyfélkör bővítését hangsúlyozta, a későbbi fejlemények alapján nyilvánvalóvá vált, hogy a felvásárlás egyben a korábbi versenytárs önálló piaci jelenlétének megszüntetését is eredményezi. Alig egy évvel később, 2014 júniusában ugyanis már bejelentették a NABI saját autóbusztípusainak fokozatos kivezetését, valamint az alabamai Annistonban működő gyár átállítását a New Flyer Xcelsior típuscsaládjának előállítására. A kanadai gyártó így nemcsak jelentős termelési kapacitáshoz és új ügyfelekhez jutott, hanem egy önálló konkurens márka is eltűnt az észak-amerikai autóbuszpiacról.
A New Flyer ugyanakkor nem pusztán felvásárlások révén jutott meghatározó szerephez. A vállalat évtizedek alatt kiépített gyártási, alkatrészellátási és szervizhálózattal rendelkezik, járművei számos nagyvárosi közlekedési rendszerben meghatározó szerepet töltenek be. Termékkínálata a dízel-, földgáz- és hibrid hajtású autóbuszoktól, a trolibuszokon át az akkumulátoros és hidrogénüzemű modellekig terjed, miközben az elektromos csuklós autóbuszok szegmensében különösen erős pozíciót épített ki.
Ez a helyzet azonban a megrendelők szempontjából kettős természetű. Egy nagy, tapasztalt gyártó jelenléte kiszámíthatóbb műszaki hátteret és hosszú távú alkatrészellátást jelenthet, a versenytársak hiánya viszont csökkentheti az áralku lehetőségét, és növelheti az egyetlen beszállítótól való függőséget.
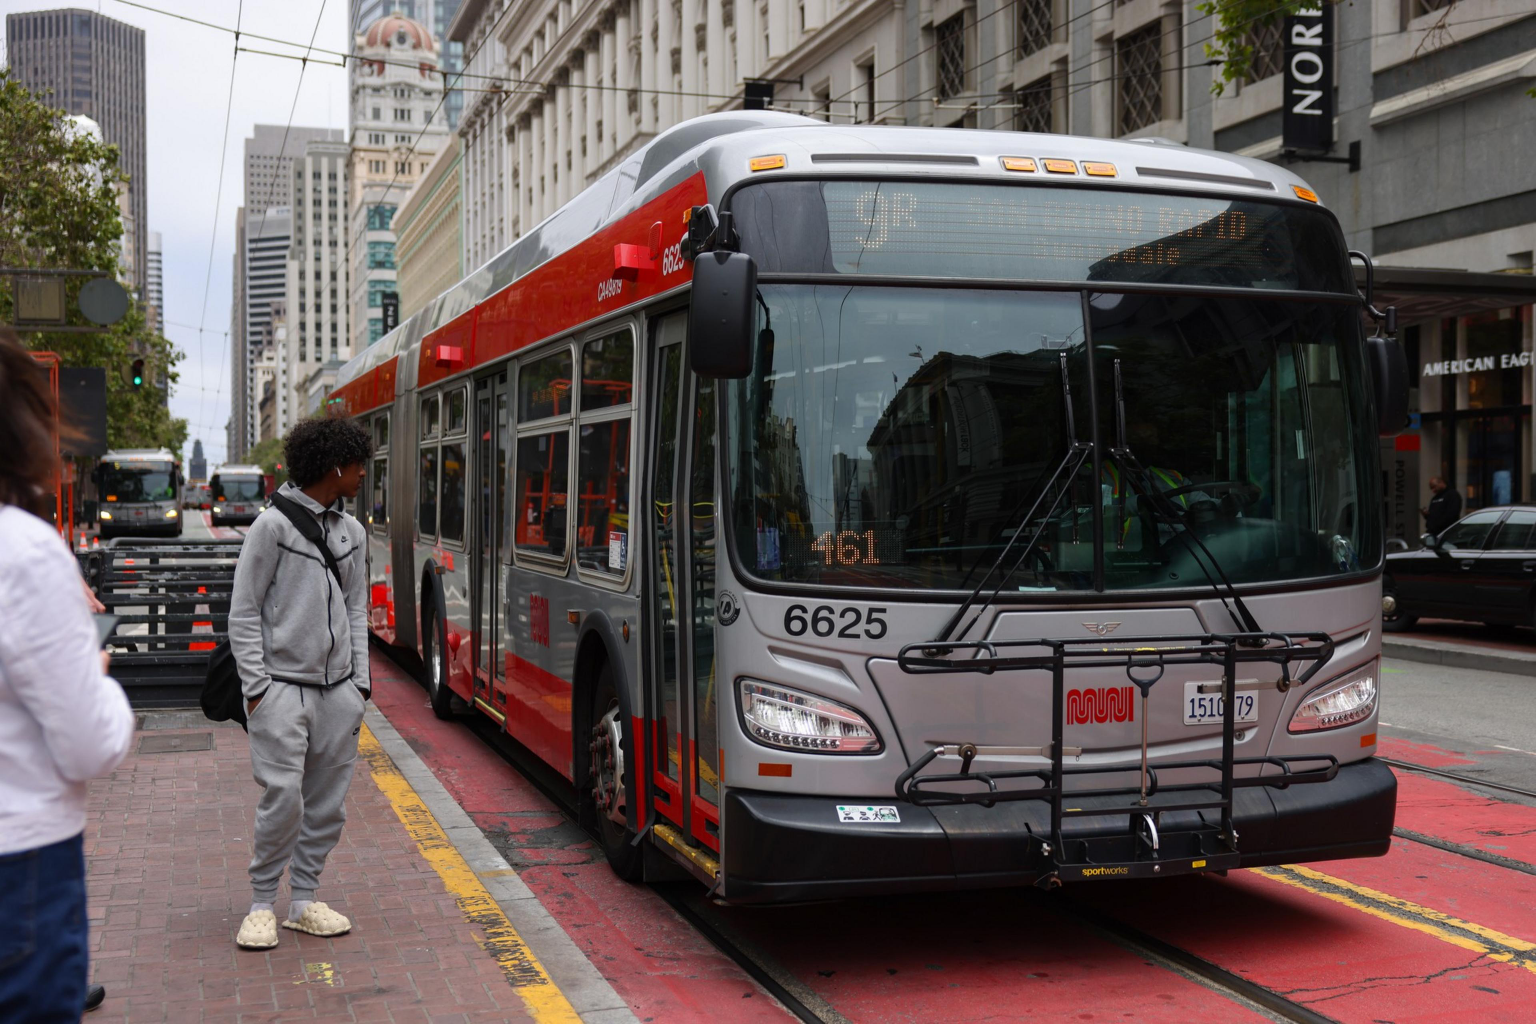
San Francisco példája különösen szemléletes. Az SFMTA 2025. szeptemberi ülésén elhangzott tájékoztatás szerint a város autóbuszállományának hozzávetőleg 90%-át akkoriban New Flyer-járművek alkották. A hatóság tehát nemcsak az új beszerzéseknél, hanem a meglévő flotta fenntartásában is jelentős mértékben ugyanarra a gyártóra támaszkodott.
A magas árak mögött nem kizárólag a versenyhiány áll
Az amerikai autóbuszok drágulása ugyanakkor összetettebb jelenség annál, mintsem hogy kizárólag a beszállítói koncentrációval lehetne magyarázni. A közlekedési társaságok gyakran rendkívül részletes, egymástól jelentősen eltérő műszaki követelményeket támasztanak a gyártókkal szemben. Az alapvetően azonos járműkategóriákon belül is eltérő utastéri kialakítást, fedélzeti berendezéseket, elektronikai rendszereket és egyéb részegységeket írhatnak elő, ami megnehezíti a nagyobb sorozatokra épülő, gazdaságos termelést.
Az ilyen, egyedi specifikációkra épülő gyártás többletterhet ró a beszállítókra, növelheti a fejlesztési és előállítási költségeket, valamint meghosszabbíthatja a szállítási határidőket. Ehhez társulnak az elektromos hajtásláncok, az akkumulátorrendszerek és a szükséges biztonsági berendezések költségei, valamint az amerikai gyártási és beszerzési követelmények teljesítéséből fakadó kiadások.
San Francisco tudatosan próbálja bővíteni a beszállítói kört
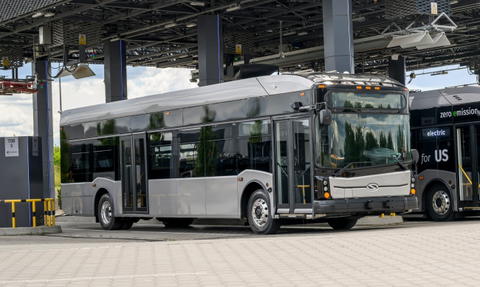
A San Franciscó-i közlekedési hatóság (SFMTA) 112 elöregedő hibrid autóbusz kiváltását célzó flottamegújítási programot indított, amelynek keretében 94 új hibrid és 18 akkumulátoros elektromos jármű beszerzéséről döntött. Míg a hibridbuszokat a New Flyertől rendelték meg, az elektromos autóbuszok esetében három gyártó bevonásával számoltak. A New Flyer hét, a Gillig öt, a Solaris pedig hat járművel szerepel a programban. A több beszállítóra épülő beszerzés lehetőséget teremt a különböző gyártmányok összehasonlítására, miközben csökkentheti a közlekedési hatóság egyetlen gyártótól való függőségét.
A 2025 szeptemberében jóváhagyott Solaris-megrendelés három szóló és három csuklós elektromos autóbuszra vonatkozik. A beszerzés a Seattle térségében működő King County Metro által létrehozott keretmegállapodásra épül, amelyet más amerikai közlekedési társaságok is igénybe vehetnek. A King County Metro maga is rendelt négy Solaris villanybuszt, két szólót és két csuklóst. San Francisco számára ugyanakkor a hat jármű elsősorban lehetőséget jelent arra, hogy a lengyel gyártó termékeit saját üzemeltetési körülményei között értékelje, és a későbbi beszerzéseknél már egy újabb, ténylegesen kipróbált beszállítóval számolhasson.
A Buy America egyszerre jelent akadályt és lehetőséget
Az Egyesült Államok autóbuszpiacára történő belépés egyik legnagyobb akadályát a szövetségi támogatásokhoz kapcsolódó Buy America követelményrendszer jelenti. A szabályozás a támogatott járműbeszerzéseknél meghatározott arányú amerikai hozzáadott értéket és az Egyesült Államokban végzett végső összeszerelést követel meg. A szövetségi közlekedési támogatásokból finanszírozott autóbuszok esetében ez legalább 70%-os amerikai részegység-hányadot és belföldi végső összeszerelést jelent.
Ez a gyakorlatban azt jelenti, hogy egy európai gyártó nem válhat pusztán exporttevékenységgel a szövetségi forrásokból finanszírozott autóbuszbeszerzések általánosan elérhető szereplőjévé. A San Franciscó-i beszerzés ezért különösen érdekes konstrukcióban valósult meg. A város a Solaris járműveinek megvásárlásához nem használt fel szövetségi támogatást, így a szerződésre nem vonatkoztak a szövetségi Buy America-előírások.
A San Franciscó-i költségvetési elemző hivatal jelentése szerint a Solaris azért sem vehetett részt a város korábbi elektromosbusz-tesztprogramjában, mert az szövetségi finanszírozású volt. Az új beszerzés tehát olyan belépési lehetőséget teremtett az európai gyártó számára, amely a korábbi programban még nem állt rendelkezésére.
A konstrukciónak ugyanakkor voltak kockázatai is. A 2025-ös előterjesztés külön kitért az amerikai vámpolitika esetleges változásaira, és lehetővé tette a szerződéses árak módosítását, a megrendelt mennyiség csökkentését, szélsőséges esetben pedig a megállapodás költségmentes megszüntetését is. A hatóság és a gyártó a termelés megkezdése előtt három hónappal kívánta áttekinteni az aktuális vámkörnyezet hatásait.
A Solaris ugyanakkor az amerikai gyártás előkészítésében is előrelépett: a vállalat a CAF New York állambeli, elmirai üzemére alapozva már kialakította helyi termelésének kezdeti hátterét. Míg a Seattle és San Francisco számára megrendelt első autóbuszok még Lengyelországban készülnek, a későbbi amerikai megrendelések teljesítésében már az egyesült államokbeli gyártóbázisnak szánnak szerepet. Ez különösen fontos a szövetségi finanszírozású beszerzéseknél alkalmazott Buy America-előírások teljesítése szempontjából.
A Solaris számára a trolibuszpiac is stratégiai lehetőség
A San Franciscó-i dokumentum egyik legérdekesebb része, hogy a Solaris bevonását nem kizárólag az akkumulátoros autóbuszok beszerzésével indokolja. Az SFMTA kifejezetten felhívta a figyelmet az európai gyártó trolibuszgyártási tapasztalataira is, amelyeket hosszabb távon az észak-amerikai piac szempontjából is értékesnek tart.
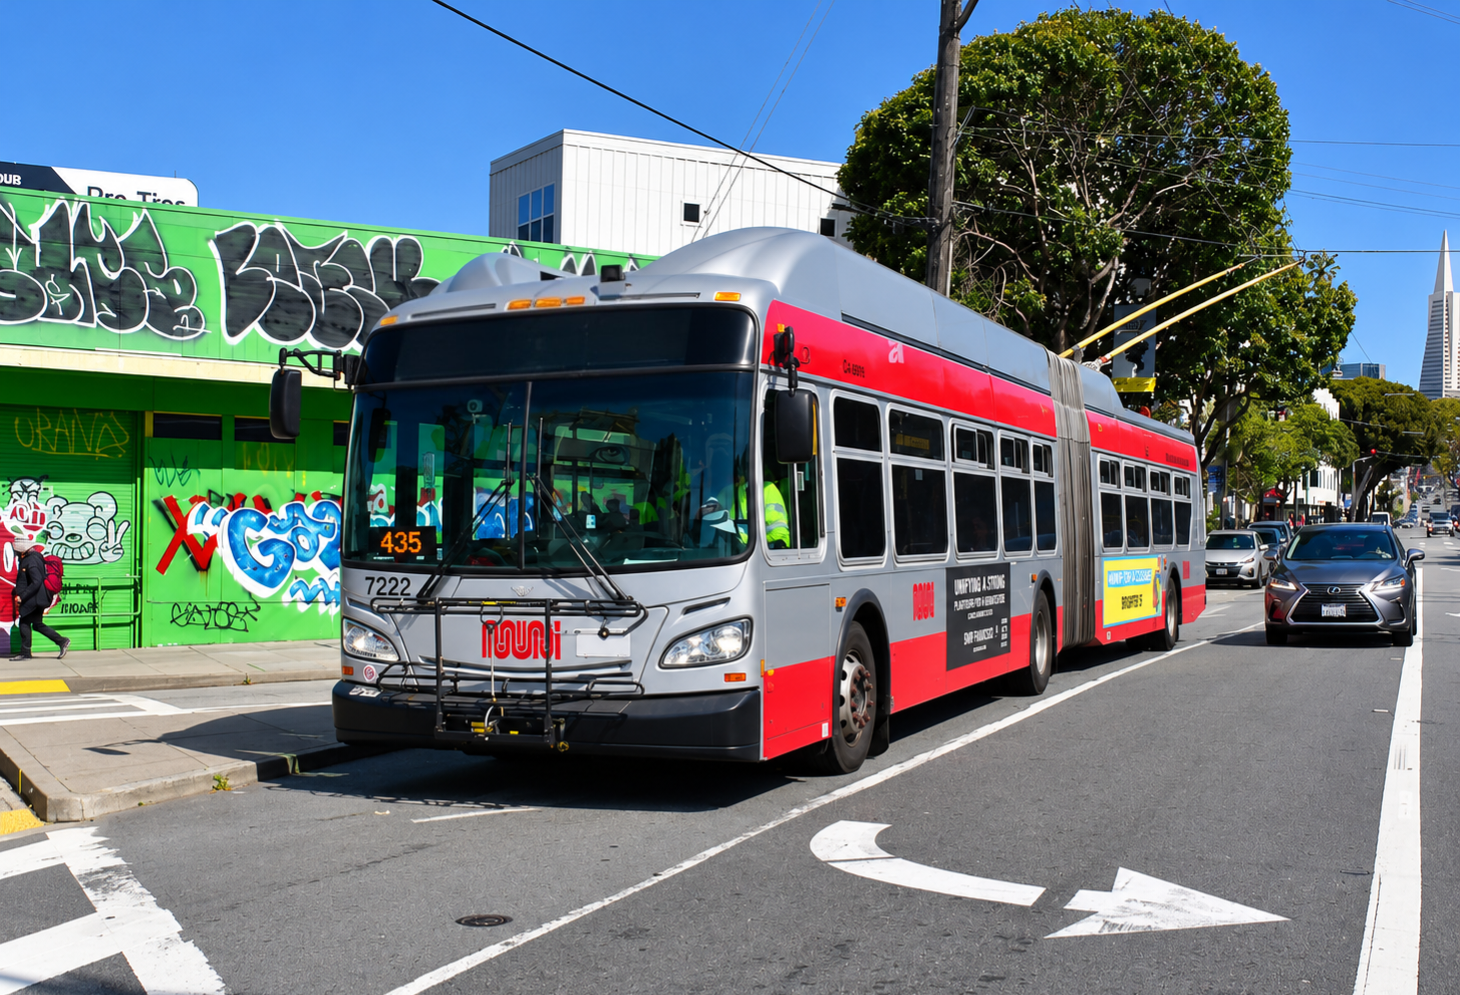
San Francisco azon kevés amerikai nagyváros közé tartozik, amelyek napjainkban is kiterjedt trolibuszhálózatot üzemeltetnek. A város a technológiát a jövőben is fenn kívánja tartani, és vizsgálja a menet közbeni akkumulátortöltésre épülő, úgynevezett In Motion Charging (IMC) rendszerek alkalmazási lehetőségeit. A Solaris számára ez különösen kedvező körülmény, hiszen az európai piacon jelentős tapasztalatot szerzett mind a hagyományos, mind az önjáró üzemre képes trolibuszok fejlesztésében és gyártásában.
A hatóság költségvetési elemzése még ennél is tovább ment. A dokumentum szerint San Francisco azért is érdekelt a Solarisszal való kapcsolat kialakításában, mert az európai gyártó potenciális alternatívát jelenthet abban az esetben, ha a jelenlegi beszállító, a New Flyer a jövőben kivonulna a trolibuszpiacról. Ez természetesen nem azt jelenti, hogy a New Flyer ilyen döntést hozott volna, hanem azt, hogy a közlekedési hatóság a beszállítói kockázatok mérséklése érdekében más lehetőségeket is biztosítani kíván magának.
A Solaris pozícióját ezen a területen a vancouveri trolibuszprogram is erősítheti. A kanadai városban megvalósuló, 275 járművet érintő beszerzés jelentős észak-amerikai referenciát teremthet a lengyel gyártónak. A trolibuszok esetében ugyanis a Solaris nem egy teljesen új technológiával próbál piacra lépni, hanem egy olyan termékkategóriával, amelyben már évtizedes európai tapasztalattal rendelkezik.
Mindez azért is fontos, mert a trolibuszok piaca még az akkumulátoros autóbuszokénál is szűkebb, így egy új, megfelelő referenciákkal rendelkező gyártó megjelenése különösen nagy jelentőséggel bírhat.
A Solarisnak nemcsak a New Flyerrel kell megküzdenie
A Solarisnak emellett olyan kérdésekre is választ kell adnia, amelyek az európai piacon kevésbé hangsúlyosak. Az Egyesült Államokban a közlekedési társaságok sokszor hosszú üzemeltetési időtartamra, sajátos műszaki követelményekre és kiterjedt helyi alkatrészellátásra terveznek. A megrendelők számára ezért nemcsak a jármű beszerzési ára, hanem a teljes élettartamra vetített fenntartási költség, a javíthatóság, az alkatrészellátás biztonsága és a gyártó hosszú távú jelenléte is meghatározó.
A helyzetet tovább árnyalja, hogy az amerikai autóbuszpiac elektromos átállása sem halad egyenletes ütemben. A magas beszerzési költségek, a finanszírozási bizonytalanságok és az üzemeltetési tapasztalatok miatt egyes közlekedési társaságok felülvizsgálhatják korábbi villamosítási elképzeléseiket. Ez a Solaris számára is kockázatot jelent, hiszen a gyártó észak-amerikai kínálatának középpontjában a tisztán elektromos hajtású autóbuszok állnak.
Ugyanakkor éppen ez a bizonytalan környezet teremthet lehetőséget egy új beszállító számára. Az amerikai megrendelőknek egyre fontosabbá válhat, hogy ne kizárólag egy-két gyártó termelési kapacitásától, árazásától és üzleti döntéseitől függjenek. Egy új szereplő megjelenése akkor is kedvező hatást gyakorolhat a piacra, ha kezdetben csak viszonylag kis darabszámú megrendeléseket teljesít, hiszen már a verseny lehetősége is javíthatja a közlekedési társaságok tárgyalási pozícióját.
Nem tíz darab busz a lényeg
Miközben az európai autóbuszgyártók saját piacukon egyre erősebb, elsősorban kínai versennyel szembesülnek, az Egyesült Államokban éppen a versenytársak hiánya teremthet számukra új lehetőségeket. A két piac problémái tehát lényegesen eltérnek, mégis ugyanarra az alapvető kérdésre vezethetők vissza: miként biztosítható hosszú távon az egészséges verseny és a megfelelő gyártói kínálat?
A Solaris előtt álló legnagyobb kihívás ezért nem feltétlenül az, hogy műszaki szempontból képes-e versenyképes autóbuszokat gyártani. Európai tapasztalatai alapján erre megvan a lehetősége. A döntő kérdés sokkal inkább az, hogy sikerül-e az amerikai szabályozási és piaci környezethez alkalmazkodva olyan helyi gyártási, értékesítési és szervizhátteret kiépítenie, amely tartós alternatívává teszi a New Flyer és a Gillig mellett. Ebben komoly előnyt jelenthet a mögötte álló spanyol CAF-csoport ipari és pénzügyi ereje. A magyar gyökerekkel rendelkező NABI mögött ugyanis nem állt hasonló méretű, közlekedésijármű-gyártásra szakosodott nemzetközi konszern, és bár a vállalat jelentős gyártókapacitással és ügyfélkörrel rendelkezett, végül nem tudott mit kezdeni a New Flyer egyre erősebb piaci beágyazottságával és terjeszkedésével. A Solaris helyzete ebből a szempontból kedvezőbb lehet: a CAF támogatásával olyan ipari és pénzügyi erőforrásokra támaszkodhat, amelyek révén hosszabb távon is esélye nyílhat felvenni a versenyt az észak-amerikai piac meghatározó szereplőivel.